PAN INSIGHTАналитика
Распродажа на рынках ИИ: переоценка триллионов и риски кругового финансирования
Пост анализирует распродажу на рынках ИИ, при которой мировые акции с августа потеряли почти 9 трлн долларов капитализации по данным Reuters от 20 ноября. Обсуждаются риски кругового финансирования инфраструктуры, волатильность и сценарии для инвесторов.
- Дата публикации
- Автор
- Ярослав Малкин
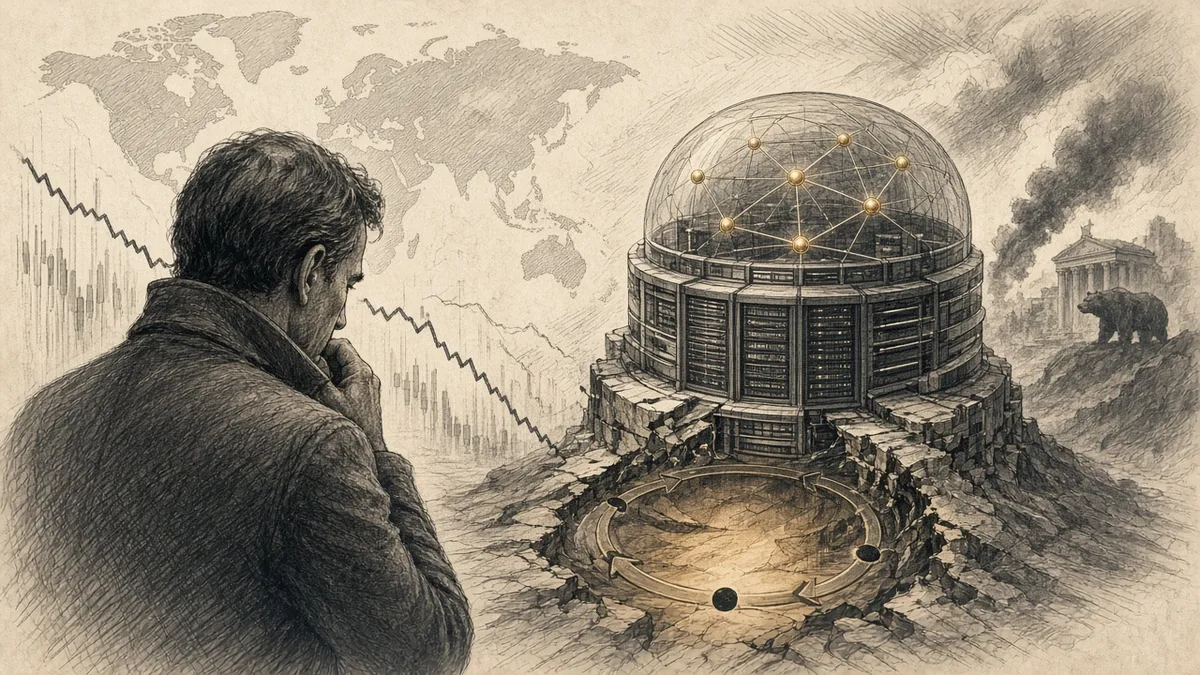
Инвесторы задались вопросом о том, кто именно оплатит инфраструктуру искусственного интеллекта и в какой момент расходы превратятся в реальный денежный поток. Революция в технологиях способна оказаться подлинной, в то время как её финансирование выглядит избыточным. Текущая распродажа вынуждает признать обе эти позиции.
По обзору Reuters от 20 ноября, мировые акции с августа утратили почти $9 трлн капитализации. В пятницу Nasdaq упал на 5,28%, S&P 500 — на 3,70%, а акции американских производителей чипов — на 10,7%. Индекс VIX вырос примерно до 30. Доходность десятилетних Treasuries опустилась до 4,948%.
Капитализация акций не равна банковскому депозиту
Выражение об исчезнувших триллионах выглядит драматично, однако оно не подразумевает, что такое же количество наличных средств было ликвидировано. Рыночная капитализация определяется по последней цене сделок, а переоценка даже небольшой доли акций меняет оценку всего свободного обращения. Тем не менее последствия ощущаются: снижается залоговая стоимость портфелей, усложняется выпуск новых акций компаниями, растут маржинальные требования и падает готовность инвесторов финансировать рискованные активы.
Круговое финансирование проектов ИИ
Крупные технологические компании приобретают вычислительные мощности, поставщики инфраструктуры наращивают объёмы, инвесторы оценивают их исходя из ожидаемого спроса, а этот спрос отчасти зависит от продолжения финансирования всей экосистемы. Возникает риск замкнутой логики, при которой ожидаемые расходы одного участника становятся ожидаемой выручкой другого. Пока конечные клиенты увеличивают платежи за продукты на базе ИИ, схема может сохранять устойчивость. При отставании монетизации накопленные обязательства начинают давить на балансы.
Причины роста облигаций при опасениях по ставкам
На первый взгляд выглядит парадоксально: рынок опасается жёсткой позиции ФРС, однако доходности Treasuries снижаются. Причина заключается в том, что инвесторы одновременно учитывают инфляцию, перспективы экономического роста и потребность в безопасных активах. При резком сокращении риска спрос на государственные облигации может перевесить ожидания повышения ставок. Для аналитика это важный сигнал: снижение доходности не всегда означает, что центральный банк смягчил политику.
Волатильность ускоряет распродажу
Рост VIX меняет поведение стратегий с таргетированной волатильностью. Если риск портфеля превышает лимит, управляющий сокращает позиции независимо от долгосрочной фундаментальной оценки. Дополнительное давление создают маржинальные требования и опционы. Поэтому падение может ускоряться без появления принципиально новой негативной информации. Инвестор, который воспринимает каждую свечу как доказательство краха технологий, рискует принять механическое сокращение риска за изменение экономического потенциала.
Криптовалюты в этом механизме
Биткоин и другие ликвидные цифровые активы могут продаваться ради высвобождения долларов даже тогда, когда новости не касаются блокчейна. Институциональная интеграция одновременно расширяет рынок и усиливает связь с глобальным риском. Это не опровергает долгосрочный тезис об ограниченном предложении биткоина, но показывает, что на коротком горизонте цена определяется доступностью капитала. Следить нужно за ETF-потоками, кредитным плечом, стейблкоиновой ликвидностью и рынком долларового фондирования.
Кому достанется следующая фаза роста
В технологическом секторе предпочтение могут получить предприятия с положительным свободным денежным потоком, высокой загрузкой инфраструктуры и измеримой отдачей от капитальных затрат. Производители чипов зависят не только от спроса, но и от цикличности запасов и концентрации клиентов. Электроэнергетика и сети могут выиграть от строительства дата-центров, однако только если контракты обеспечивают приемлемую доходность. Инвестиционная идея должна опираться на экономику конкретного бизнеса, а не на общую веру в AI.
Сценарии
Базовый горизонт 1–3 месяца: высокая волатильность, выборочное восстановление качественных активов; отмена при дальнейшем резком ухудшении кредитных спредов. Позитивный горизонт 3–12 месяцев: отчётность подтверждает монетизацию AI, капитальные затраты стабилизируются, спрос возвращается; отмена при ухудшении свободного денежного потока. Негативный горизонт 1–9 месяцев: сокращение инвестиций, переоценка кредитного риска, вынужденные продажи; отмена при устойчивой нормализации VIX и финансовых условий.
Финал
Вывод состоит не в том, что технологический рост завершился. Он состоит в том, что рынок больше не готов бесплатно финансировать обещания. Для долгосрочного инвестора это может создать возможности, но только после строгой проверки балансов и сценариев. Оптимизм без дисциплины превращается в дорогую ошибку; дисциплина без готовности видеть новые технологии упускает следующую волну роста.
Метод проверки инвестиционного тезиса
Инвестиционный вывод должен строиться на разнице между наблюдаемым фактом и предположением о его продолжении. Даже точная макроэкономическая цифра не содержит готовой рекомендации купить или продать актив: цена уже может отражать значительную часть ожиданий. Поэтому необходимо сравнивать новость с консенсусом, предыдущей динамикой и позиционированием участников рынка. Не менее важно проверять, является ли изменение временным эффектом календаря, сезонности, запасов или реальным сдвигом спроса. Сильная аналитика начинается не с уверенного прогноза, а с формулировки условий, при которых прогноз перестанет работать.
Особое внимание следует уделять структуре финансирования. Компания с хорошим продуктом и высоким спросом может оказаться уязвимой, если ей необходимо рефинансировать долг в неблагоприятный момент. Напротив, предприятие с низким кредитным плечом и запасом ликвидности способно пережить временное сокращение продаж, сохранив возможность инвестировать в следующий цикл. Для оценки необходимо сопоставлять сроки погашения обязательств, свободный денежный поток, стоимость обслуживания долга и доступность внешнего капитала. Рыночная волатильность часто обнаруживает различия между компаниями, которые в период роста котировок казались одинаково сильными.
Источники
Статья подготовлена аналитиком аналитического департамента компании tradepas.com: Ярослав Малкин