PAN INSIGHTניתוח
מכירה כפויה בשוקי הבינה המלאכותית: הערכה מחדש של טריליונים וסיכוני מימון מעגלי
הפוסט מנתח את המכירה הכפויה בשוקי הבינה המלאכותית, שבה איבדו מניות עולמיות מאז אוגוסט כמעט 9 טריליון דולר בשווי שוק לפי נתוני רויטרס מ-20 בנובמבר. נדונים סיכוני מימון מעגלי של תשתיות, תנודתיות ותרחישים למשקיעים.
- תאריך פרסום
- מחבר
- Ярослав Малкин
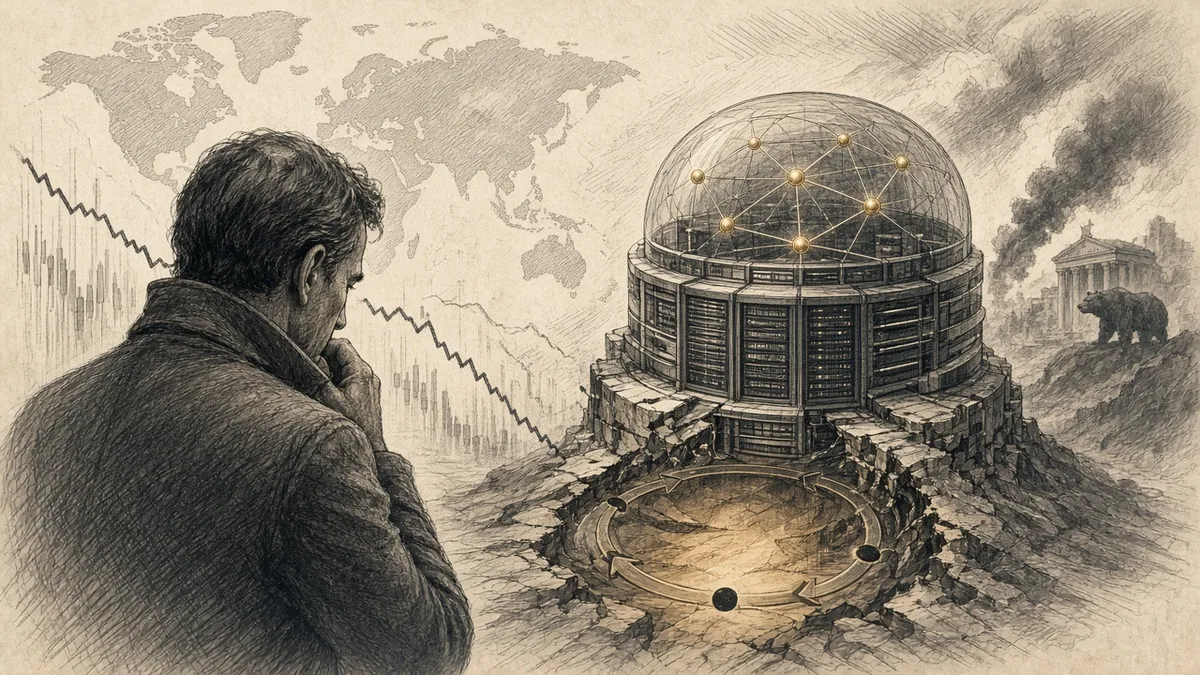
משקיעים תהו מי בדיוק ישלם על תשתית הבינה המלאכותית ומתי ההוצאות יהפכו לזרם מזומנים אמיתי. המהפכה הטכנולוגית עשויה להיות אמיתית, בעוד מימונה נראה מוגזם. המכירה הכפויה הנוכחית מחייבת להכיר בשתי העמדות הללו.
לפי סקירת רויטרס מ-20 בנובמבר, מניות עולמיות איבדו מאז אוגוסט כמעט 9 טריליון דולר בשווי שוק. ביום שישי ירד נאסד"ק ב-5.28%, S&P 500 ב-3.70%, ומניות יצרני השבבים האמריקאים ב-10.7%. מדד VIX עלה לכ-30. תשואת איגרות החוב ל-10 שנים ירדה ל-4.948%.
שווי שוק של מניות אינו שווה לפיקדון בנקאי
הביטוי על טריליונים שנעלמו נשמע דרמטי, אך הוא אינו מרמז שכמות זהה של מזומנים חוסלה. שווי השוק נקבע לפי מחיר העסקה האחרון, והערכה מחדש של אחוז קטן מהמניות משנה את הערכת כל המניות החופשיות. עם זאת ההשלכות מורגשות: יורד ערך הביטחונות בתיקים, קשה יותר להנפיק מניות חדשות, עולות דרישות מרג'ין ויורדת נכונות המשקיעים לממן נכסים מסוכנים.
מימון מעגלי של פרויקטי בינה מלאכותית
חברות טכנולוגיה גדולות רוכשות כוח מחשוב, ספקי תשתית מגדילים נפחים, משקיעים מעריכים אותם על פי ביקוש צפוי, וביקוש זה תלוי חלקית בהמשך מימון כל המערכת האקולוגית. נוצר סיכון של לוגיקה סגורה, שבה הוצאות צפויות של משתתף אחד הופכות להכנסות צפויות של אחר. כל עוד לקוחות קצה מגדילים תשלומים על מוצרים מבוססי בינה מלאכותית, הסכימה יכולה להישאר יציבה. אם המונטיזציה מפגרת, ההתחייבויות המצטברות מתחילות ללחוץ על המאזנים.
סיבות לעליית איגרות החוב בעת חששות משערים
לכאורה נראה פרדוקסלי: השוק חושש מעמדה נוקשה של הפד, אך תשואות איגרות החוב יורדות. הסיבה היא שהמשקיעים מתחשבים בו-זמנית באינפלציה, בציפיות לצמיחה כלכלית ובצורך בנכסים בטוחים. בהפחתת סיכון חדה הביקוש לאיגרות חוב ממשלתיות עשוי לגבור על הציפיות להעלאת שערים. לאנליסט זהו אות חשוב: ירידת תשואה אינה תמיד סימן שהבנק המרכזי הקל את המדיניות.
תנודתיות מאיצה את המכירה הכפויה
עליית VIX משנה את התנהגות אסטרטגיות ממוקדות תנודתיות. אם סיכון התיק חורג מהמגבלה, המנהל מצמצם פוזיציות ללא קשר להערכה פונדמנטלית ארוכת טווח. לחץ נוסף יוצרות דרישות מרג'ין ואופציות. לכן הירידה יכולה להאיץ ללא הופעת מידע שלילי חדש עקרוני. משקיע שרואה בכל נר הוכחה לקריסת הטכנולוגיה מסתכן בטעות בין צמצום סיכון מכני לבין שינוי בפוטנציאל הכלכלי.
מטבעות קריפטוגרפיים במנגנון זה
ביטקוין ונכסים דיגיטליים נזילים אחרים עשויים להימכר כדי לשחרר דולרים גם כאשר החדשות אינן קשורות לבלוקצ'יין. האינטגרציה המוסדית מרחיבה את השוק ובו-זמנית מחזקת את הקשר לסיכון הגלובלי. זה אינו מפריך את התזה ארוכת הטווח על היצע מוגבל של ביטקוין, אך מראה שבאופק קצר המחיר נקבע לפי זמינות הון. יש לעקוב אחר זרימות ETF, מינוף, נזילות סטייבלקוין ושוק המימון הדולרי.
למי תגיע השלב הבא של הצמיחה
בסקטור הטכנולוגי עשויות להעדיף חברות עם תזרים מזומנים חופשי חיובי, ניצול תשתית גבוה והחזר מדיד על הוצאות הון. יצרני שבבים תלויים לא רק בביקוש, אלא גם במחזוריות המלאים ובריכוז לקוחות. תחום החשמל והרשתות עשוי להרוויח מבניית מרכזי נתונים, אך רק אם החוזים מבטיחים תשואה סבירה. רעיון ההשקעה חייב להתבסס על הכלכלה של העסק הספציפי, ולא על אמונה כללית בבינה מלאכותית.
תרחישים
אופק בסיסי 1–3 חודשים: תנודתיות גבוהה, התאוששות סלקטיבית של נכסים איכותיים; ביטול במקרה של הרעה חדה נוספת במרווחי אשראי. אופק חיובי 3–12 חודשים: הדוחות מאשרים מונטיזציה של בינה מלאכותית, הוצאות ההון מתייצבות, הביקוש חוזר; ביטול במקרה של הרעה בתזרים המזומנים החופשי. אופק שלילי 1–9 חודשים: צמצום השקעות, הערכה מחדש של סיכון אשראי, מכירות כפויות; ביטול במקרה של נורמליזציה מתמשכת של VIX ושל תנאי המימון.
סיכום
המסקנה אינה שהצמיחה הטכנולוגית הסתיימה. היא היא שהשוק אינו מוכן עוד לממן הבטחות בחינם. למשקיע לטווח ארוך זה עשוי ליצור הזדמנויות, אך רק לאחר בדיקה קפדנית של מאזנים ותרחישים. אופטימיות ללא משמעת הופכת לטעות יקרה; משמעת ללא נכונות לראות טכנולוגיות חדשות מפספסת את גל הצמיחה הבא.
שיטת בדיקת תזה השקעתית
מסקנת ההשקעה חייבת להיבנות על ההבדל בין עובדה נצפית להנחה על המשכה. אפילו נתון מקרו-כלכלי מדויק אינו מכיל המלצה מוכנה לקנות או למכור נכס: המחיר כבר עשוי לשקף חלק ניכר מהציפיות. לכן יש להשוות את החדשות לקונצנזוס, לדינמיקה הקודמת ולמיצוב המשתתפים בשוק. חשוב לא פחות לבדוק האם השינוי הוא אפקט זמני של לוח שנה, עונתיות, מלאים או שינוי אמיתי בביקוש. אנליזה חזקה מתחילה לא בתחזית בטוחה, אלא בניסוח התנאים שבהם התחזית תפסיק לפעול.
יש להקדיש תשומת לב מיוחדת למבנה המימון. חברה עם מוצר טוב וביקוש גבוה עלולה להיות פגיעה אם היא נדרשת למחזר חוב במועד לא נוח. לעומת זאת, עסק עם מינוף נמוך ועתודת נזילות יכול לשרוד ירידה זמנית במכירות, תוך שמירה על יכולת להשקיע במחזור הבא. להערכה יש להשוות מועדי פירעון התחייבויות, תזרים מזומנים חופשי, עלות שירות החוב וזמינות הון חיצוני. תנודתיות השוק מגלה לעיתים קרובות הבדלים בין חברות שנראו שוות ערך בתקופת עליית המחירים.
מקורות
המאמר הוכן על ידי אנליסט ממחלקת המחקר של חברת tradepas.com: ירוסלב מלקין